


Yıllık İzin Ücreti Hesaplama
Yıllık izin ücreti hesaplama, iş sözleşmesi sona eren çalışanın kullanmadığı izin günlerinin son brüt ücreti üzerinden parasal karşılığının belirlenmesidir. Senelik izin parası olarak da aranan bu alacak; kullanılmayan izin günü, günlük brüt ücret, SGK ve işsizlik primi, gelir vergisi ile damga vergisine göre hesaplanır. Aşağıdaki araç, hak edilen ve kalan izin gününüzle birlikte yaklaşık brüt ve net yıllık izin ücretini gösterir.
2026 güncel hesaplama aracı
Yıllık İzin Ücreti Hesaplama (Net–Brüt)
Çalışma tarihlerinizi, kullanılan izin gününü ve brüt ücretinizi girin. Araç; hak edilen izin süresini, kalan izin gününü ve iş sözleşmesi sona ermişse yaklaşık izin ücretini hesaplar.
Yaklaşık hesaplama sonucu
Önemli: Kullanılmayan yıllık izin ancak iş sözleşmesi sona erdiğinde ücrete dönüşür. Sonuç yaklaşık değerdir; toplu iş sözleşmesi, işyeri uygulaması, izin kayıtları, prime esas kazanç tavanı, fesih ayındaki diğer kazançlar ve kümülatif vergi matrahı kesin tutarı değiştirebilir.
Kıdem tazminatı hesaplama, fazla mesai hesaplama, ihbar tazminatı hesaplama ve işsizlik maaşı hesaplama araçlarımızı da kullanabilirsiniz.
Yıllık İzin Ücreti Hesaplama Nasıl Yapılır?
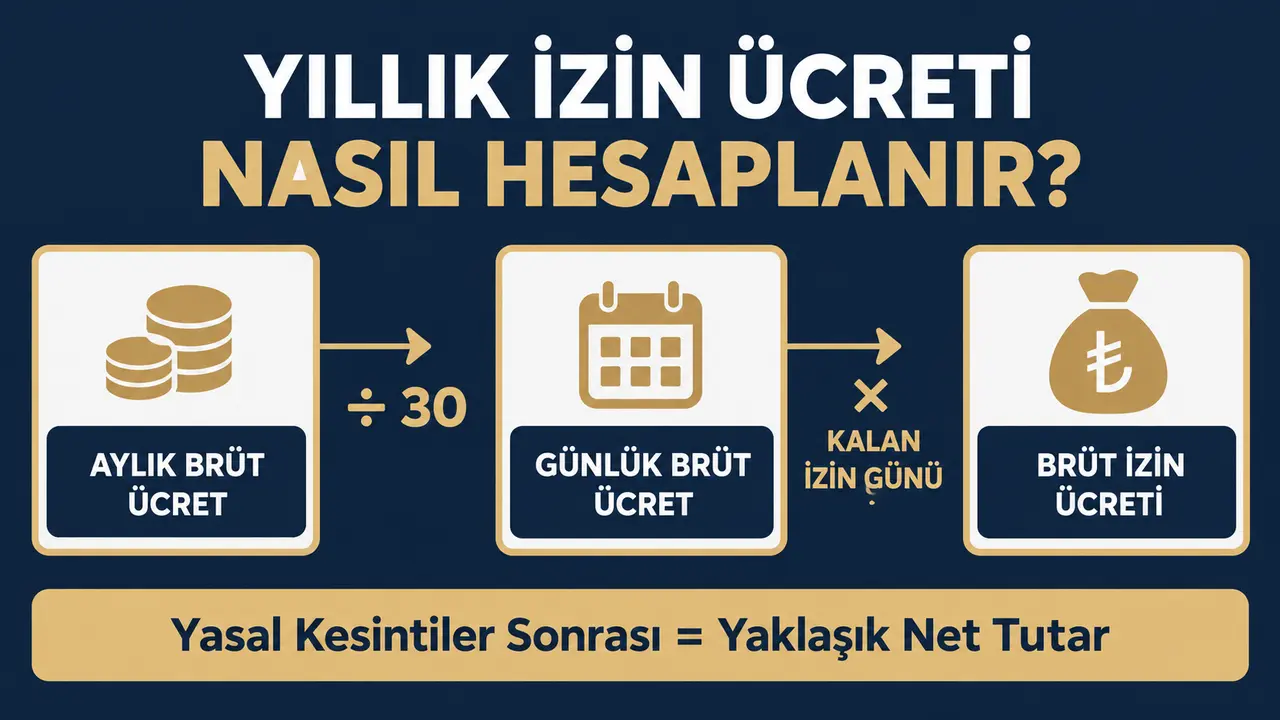
Yıllık izin ücreti hesaplama formülü basit görünse de kullanılmayan gün sayısı ve kesintiler doğru belirlenmelidir. Önce iş sözleşmesinin sona erdiği tarihteki çıplak brüt ücret 30’a bölünür. Bulunan günlük brüt ücret, kullanılmayan izin günüyle çarpılır.
Günlük brüt ücret × Kullanılmayan izin günü = Brüt izin ücreti
Brüt izin ücretinden sigortalı payına düşen sosyal güvenlik primi, işsizlik sigortası primi, gelir vergisi ve damga vergisi kesilebilir. Gelir vergisi, çalışanın fesih tarihindeki kümülatif vergi matrahına göre değiştiği için internetteki net hesaplama sonuçları yaklaşık değerdir. Fesih ayındaki diğer kazançlar ve prime esas kazanç üst sınırı da bordrodaki sonucu etkileyebilir.
Yıllık İzin Ücreti Hesaplama Örneği
Aylık brüt ücreti 45.000 TL ve kullanılmayan izni 14 gün olan bir işçi için:
- Günlük brüt ücret: 45.000 ÷ 30 = 1.500 TL
- Brüt yıllık izin ücreti: 1.500 × 14 = 21.000 TL
- Yaklaşık net tutar: İşçinin vergi dilimi ve bordro bilgilerine göre belirlenir.
Hesaplamada son net maaş değil, iş sözleşmesinin sona erdiği tarihteki çıplak brüt ücret esas alınır. Kıdem ve ihbar tazminatından farklı olarak düzenli yol, yemek ve benzeri yan hakların izin ücreti hesabına eklenmesi kural olarak söz konusu değildir.
Yıllık İzin Hakkı Hesaplama
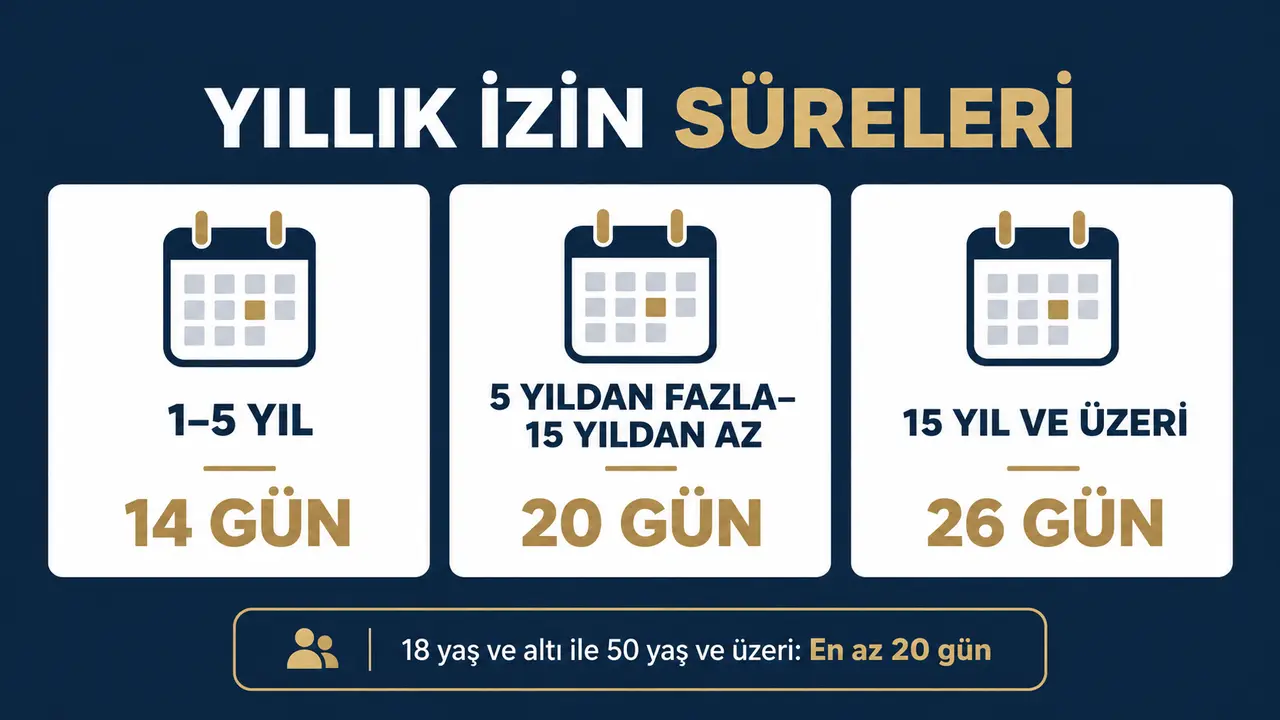
4857 sayılı İş Kanunu’nun 53. maddesine göre işçinin yıllık ücretli izne hak kazanabilmesi için deneme süresi dâhil en az bir yıl çalışması gerekir. Bir yıldan kısa çalışma için kanuni yıllık izin doğmaz. İş sözleşmesi veya işyeri uygulaması işçi lehine daha geniş hak tanıyabilir.
| Hizmet süresi | Asgari yıllık izin |
|---|---|
| 1 yıldan 5 yıla kadar, 5 yıl dâhil | 14 gün |
| 5 yıldan fazla, 15 yıldan az | 20 gün |
| 15 yıl ve üzeri | 26 gün |
18 yaş ve altındaki işçilerle 50 yaş ve üzerindeki çalışanların yıllık ücretli izin süresi 20 günden az olamaz. Yer altı işlerinde çalışanların izin süreleri ise dörder gün artırılarak uygulanır. Sözleşme, toplu iş sözleşmesi veya işyeri uygulamasıyla bu süreler artırılabilir; ancak azaltılamaz.
14 Günlük Yıllık İzin Ücreti Hesaplama
Bir yıldan beş yıla kadar kıdemi bulunan işçinin kanuni asgari izin süresi 14 gündür. İşçi bu izni kullanmadan işten ayrılmışsa 14 günlük izin ücretinin brüt hesabı, aylık brüt ücretin 30’a bölünüp 14 ile çarpılmasıyla yapılır.
Örneğin aylık brüt ücret 60.000 TL ise günlük brüt ücret 2.000 TL, 14 günlük brüt izin ücreti ise 28.000 TL olur. Net ödeme; prim ve vergi kesintilerinden sonra belirlenir.
20 Günlük Yıllık İzin Hakkı Hesaplama
Hizmet süresi beş yıldan fazla ve on beş yıldan az olan işçiler için yıllık izin süresi en az 20 gündür. Ayrıca 18 yaş ve altındaki işçiler ile 50 yaş ve üzerindeki çalışanlara hizmet süresine bakılmaksızın en az 20 gün izin verilmelidir.
20 günlük yıllık izin ücreti hesaplama işleminde aylık brüt ücret 30’a bölünür ve günlük ücret 20 ile çarpılır. Aylık brüt ücreti 60.000 TL olan işçi bakımından 20 günlük brüt izin alacağı 40.000 TL’dir.
Birikmiş Yıllık İzin Ücreti Hesaplama
Yıllık izin hakkı, kullanılmadığı için kendiliğinden ortadan kalkmaz. İş ilişkisi devam ederken kullanılmayan günler birikir. İş sözleşmesi sona erdiğinde toplam hak edilen izinlerden usulüne uygun olarak kullanılan ve kayıtlarla ispatlanan izinler düşülür; kalan günlerin tamamı son brüt ücret üzerinden hesaplanır.
Örneğin altı tamamlanmış hizmet yılı bulunan bir işçinin kanuni asgari toplam hakkı, ilk beş yıl için 70 gün ve altıncı yıl için 20 gün olmak üzere 90 gündür. İşçi toplam 50 gün izin kullanmışsa kalan 40 gün, fesih tarihindeki brüt ücret üzerinden hesaplanır.
Kullanılmayan Yıllık İzin Ücreti Ne Zaman Ödenir?
İş Kanunu‘nun 59. maddesine göre iş sözleşmesinin herhangi bir nedenle sona ermesi hâlinde kullanılmayan yıllık izinlerin ücreti, sözleşmenin sona erdiği tarihteki ücret üzerinden işçiye veya hak sahiplerine ödenir. İşçinin istifa etmesi, haklı nedenle fesih yapması, işveren tarafından çıkarılması ya da emeklilik nedeniyle ayrılması bu hakkı ortadan kaldırmaz.
Buna karşılık iş ilişkisi devam ederken yıllık izin paraya çevrilemez. Yıllık izin, Anayasal dinlenme hakkının bir parçasıdır; işveren “izin kullandırmak yerine ücret ödeme” yöntemini tercih edemez. İşçi de çalışmaya devam ederken izin hakkının nakden ödenmesini isteyemez.
Yıllık İzin Ücreti Kesintileri Nelerdir?
Kullanılmayan izin karşılığı ücret niteliğindedir. Bu nedenle somut bordro koşullarına göre aşağıdaki kesintiler gündeme gelebilir:
- SGK sigortalı payı,
- İşsizlik sigortası sigortalı payı,
- Kümülatif vergi matrahına göre gelir vergisi,
- Damga vergisi.
SGK‘nın açıklamasına göre iş sözleşmesinin sona ermesiyle ödenen yıllık izin ücreti prime esas kazanç kapsamında değerlendirilebilir. Ancak prime esas kazanç tavanı ve fesih ayındaki diğer ödemeler prim kesintisinin kesin tutarını değiştirebilir. Bu nedenle hesaplama motorundaki net sonuç bilgilendirme amaçlı yaklaşık tutardır. Ayrıntılı bilgi için SGK prime esas kazanç açıklaması incelenebilir.
Yıllık İzin Ücreti Zamanaşımı
Kullanılmayan yıllık izin ücreti alacağı, iş sözleşmesi devam ederken muaccel olmaz. Zamanaşımı, iş sözleşmesinin sona erdiği tarihten itibaren işlemeye başlar. Güncel düzenlemeler bakımından işçilik alacaklarında beş yıllık zamanaşımı süresi dikkate alınmalıdır. Bununla birlikte fesih tarihi ve geçiş hükümleri somut olayda ayrıca değerlendirilmelidir.
İşveren ödeme yapmazsa işçi, dava açmadan önce zorunlu arabuluculuğa başvurmalıdır. Arabuluculuk başvurusu sonucunda anlaşma sağlanamazsa görevli iş mahkemesinde alacak davası açılabilir.
Ödeme talebinin işverene yazılı biçimde yöneltilmesi düşünülüyorsa, bildirimin içeriği ve teslim yöntemi bakımından ihtarname örneği rehberimizden yararlanabilirsiniz.
Yıllık İzin Ücreti Davasında Dikkat Edilecek Hususlar
- İşe giriş ve çıkış tarihleri SGK kayıtlarıyla karşılaştırılmalıdır.
- İzin defteri, izin formları ve bordrolar birlikte incelenmelidir.
- Hesap, geçmiş yılların ücretiyle değil fesih tarihindeki çıplak brüt ücretle yapılmalıdır.
- 18 yaş altı, 50 yaş üstü ve yer altı çalışanlarına ilişkin artırılmış süreler gözetilmelidir.
- Sözleşme ve işyeri uygulamasıyla tanınan ek izinler hesaba katılmalıdır.
- Vergi dilimi ve prime esas kazanç tavanı net ödeme yönünden ayrıca kontrol edilmelidir.
İş ilişkisinin dayanağı ve fesih hükümleri hakkında belirsiz süreli iş sözleşmesi örneği yazımızı; diğer işçilik alacakları için iş hukuku makalelerimizi inceleyebilirsiniz.
Diğer hukuki belge ve sözleşme içerikleri için boş senet örneği Word ve kira sözleşmesi örneği Word sayfalarımızı inceleyebilirsiniz.
Yıllık İzin Ücreti Hesaplama Hakkında Sıkça Sorulan Sorular
Yıllık izin parası brütten mi netten mi hesaplanır?
Hesaplama, iş sözleşmesinin sona erdiği tarihteki aylık çıplak brüt ücret üzerinden yapılır. Brüt tutardan yasal kesintiler düşülerek ödenecek net tutara ulaşılır.
İstifa eden işçi yıllık izin ücreti alabilir mi?
Evet. İşçinin istifa etmesi kullanılmayan izin ücretini ortadan kaldırmaz. Fesih türünden bağımsız olarak kullanılmamış izinlerin karşılığı ödenmelidir.
Bir yıl dolmadan yıllık izin ücreti doğar mı?
Kanuni yıllık izin hakkı kural olarak en az bir yıllık çalışmayla doğar. Ancak iş sözleşmesi veya işyeri uygulaması daha lehe bir hak tanıyabilir.
Yıllık izin ücreti için kıdem tazminatı tavanı uygulanır mı?
Hayır. Yıllık izin ücreti, kıdem tazminatı değildir ve kıdem tazminatı tavanına tabi olmaz. Bununla birlikte SGK prime esas kazanç üst sınırı prim kesintisini etkileyebilir.
Hafta tatili ve resmî tatiller yıllık izinden sayılır mı?
Yıllık izin süresine rastlayan hafta tatili, ulusal bayram ve genel tatil günleri yıllık izin süresinden sayılmaz. İzin günü hesabında bu günler ayrıca değerlendirilmelidir.
Yıllık izin ücreti çalışırken ödenebilir mi?
Hayır. İş ilişkisi devam ederken yıllık izin kullandırılmalı, para karşılığına dönüştürülmemelidir. Ücret hakkı iş sözleşmesi sona erdiğinde doğar.