


Fazla Mesai Hesaplama
Fazla mesai hesaplama, işçinin aylık brüt ücretinin saatlik ücrete dönüştürülmesi ve zamlı çalışma katsayısıyla çarpılması esasına dayanır. Fazla mesai ücreti hesaplama işleminde haftalık 45 saati aşan çalışmalar için saatlik ücretin yüzde 50 zamlı tutarı esas alınır. Sözleşmeyle haftalık çalışma süresi 45 saatin altında belirlenmişse, sözleşme süresini aşan ancak 45 saate kadar olan çalışmalar ise yüzde 25 zamlı “fazla sürelerle çalışma” sayılır.
2026 güncel hesaplama aracı
Fazla Mesai Hesaplama (Net–Brüt)
Aylık brüt ücretinizi, fazla çalışma türünü ve toplam saati girin. Araç; normal saat ücretini, zamlı saat ücretini, brüt fazla mesai alacağını ve yaklaşık net ödemeyi gösterir.
Yaklaşık hesaplama sonucu
Önemli: Sonuç bilgilendirme amaçlı yaklaşık değerdir. SGK prime esas kazanç sınırı, kümülatif vergi matrahı, bordrodaki diğer ödemeler, sözleşme hükümleri ve çalışmanın hukuki niteliği kesin sonucu değiştirebilir. Hafta tatili ile ulusal bayram ve genel tatil çalışmaları ayrıca hesaplanmalıdır.
İş sözleşmesinin sona ermesine bağlı diğer alacaklar için kıdem tazminatı hesaplama, ihbar tazminatı hesaplama, işsizlik maaşı hesaplama ve yıllık izin ücreti hesaplama araçlarımızı da kullanabilirsiniz.
Fazla Mesai Hesaplama Nasıl Yapılır?
Fazla mesai hesaplama yapılırken önce çalışmanın hukuki niteliği belirlenmelidir. 4857 sayılı İş Kanunu‘nun 41. maddesine göre ülkenin genel yararları, işin niteliği veya üretimin artırılması gibi nedenlerle fazla çalışma yapılabilir. Kanundaki genel sisteme göre haftalık 45 saati aşan çalışma “fazla çalışma”, sözleşmeyle 45 saatin altında belirlenen sürenin üzerinde ancak 45 saate kadar yapılan çalışma ise “fazla sürelerle çalışma”dır.
Ardından aylık brüt ücret 225’e bölünerek bir saatlik normal brüt ücret bulunur. Bu tutar fazla çalışmanın türüne göre 1,5 veya 1,25 katsayısı ve toplam çalışma saati ile çarpılır.
Saatlik brüt ücret × Zamlı katsayı × Fazla çalışma saati = Brüt fazla mesai ücreti
Fazla Mesai Ücreti Hesaplama Formülü
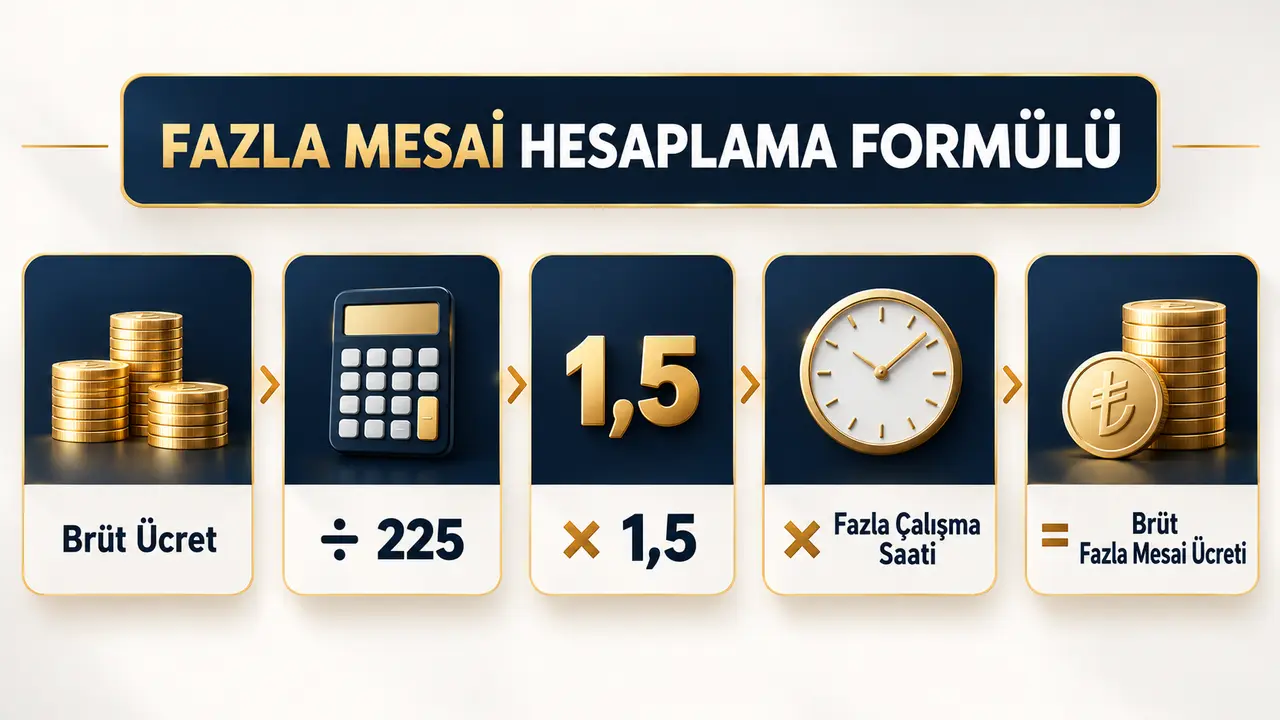
Haftalık 45 saati aşan çalışmalar için uygulanacak temel formül şöyledir:
Örneğin aylık brüt ücreti 45.000 TL olan işçinin normal saatlik brüt ücreti 200 TL’dir. İşçi bir ayda haftalık 45 saati aşan toplam 10 saat çalışma yapmışsa brüt fazla mesai alacağı 200 × 1,5 × 10 = 3.000 TL olur. Kesintilerden sonra çalışana ödenecek net tutar; vergi dilimine, SGK prime esas kazanç sınırına ve bordrodaki diğer ödemelere göre değişebilir.
Fazla Mesai Neden 225’e Bölünür?
Aylık ücretle çalışan işçinin bir saatlik ücretini belirlemek için aylık brüt ücretin 225’e bölünmesi uygulamada kabul edilen temel yöntemdir. Bu sayı, günlük 7,5 saatlik çalışma süresinin 30 günle çarpılmasıyla elde edilir. Böylece aylık maktu ücret saatlik değere çevrilir.
Bu yöntem her uyuşmazlıkta mekanik biçimde uygulanmamalıdır. Kısmi süreli çalışma, değişken ücret, prim sistemi, toplu iş sözleşmesi veya işçi lehine özel bir düzenleme varsa hesaplama somut çalışma koşullarına göre yapılmalıdır.
1 Saatlik Fazla Mesai Ücreti Ne Kadardır?
Bir saatlik fazla mesai ücreti çalışanın aylık brüt ücretine bağlıdır. Önce aylık brüt ücret 225’e bölünür, sonra bulunan normal saatlik ücret 1,5 ile çarpılır. Örneğin aylık brüt ücret 45.000 TL ise normal saatlik ücret 200 TL, bir saatlik brüt fazla mesai ücreti 300 TL olur.
| Aylık brüt ücret | Normal saat ücreti | %50 zamlı saat ücreti |
|---|---|---|
| 30.000 TL | 133,33 TL | 200 TL |
| 45.000 TL | 200 TL | 300 TL |
| 60.000 TL | 266,67 TL | 400 TL |
Tablodaki tutarlar brüttür ve yalnızca formülü göstermek amacıyla hazırlanmıştır. Net ödeme kişisel bordro verilerine göre farklılaşır.
Fazla Mesai Net Ücretten mi Brüt Ücretten mi Hesaplanır?
Fazla mesai ücreti brüt ücret üzerinden hesaplanır. Önce brüt fazla çalışma alacağı belirlenir; ardından uygulanması gereken SGK primi, işsizlik sigortası primi, gelir vergisi ve damga vergisi gibi kesintiler dikkate alınarak yaklaşık net tutara ulaşılır.
Net maaşın doğrudan 225’e bölünmesi her zaman doğru sonuç vermez. Çünkü net ücret; vergi dilimi, istisnalar, aile ve kişisel bordro koşulları nedeniyle çalışanlar arasında değişebilir. Hesaplama motorunda bu nedenle brüt ücret ve seçilen gelir vergisi oranı kullanılmaktadır.
Fazla Sürelerle Çalışma Ücreti Nasıl Hesaplanır?
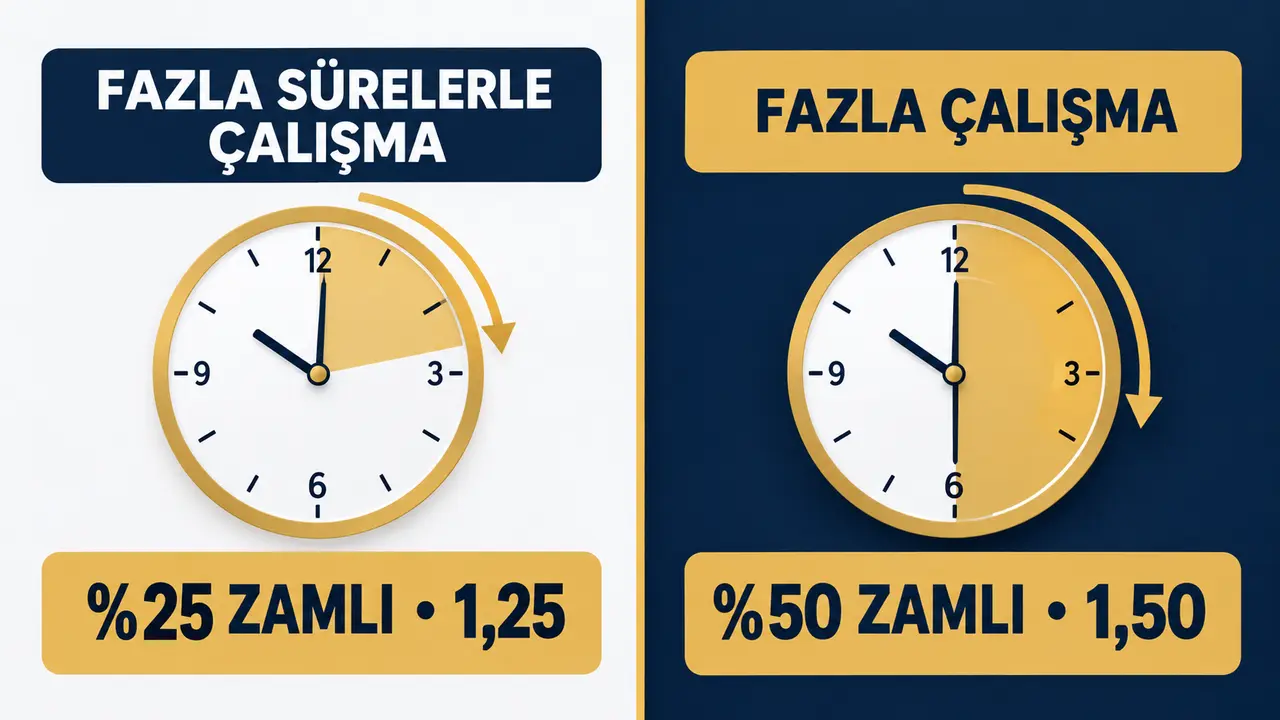
İş sözleşmesinde haftalık çalışma süresi 40 saat olarak belirlenmişse 40 ile 45 saat arasındaki çalışma, fazla sürelerle çalışmadır. Bu bölüm için normal saat ücretinin yüzde 25 fazlası ödenir. Haftalık 45 saatin aşılması hâlinde aşan bölüm yüzde 50 zamlı fazla çalışma olarak ayrıca hesaplanır.
Örneğin sözleşmesinde haftalık 40 saat öngörülen bir işçi o hafta 48 saat çalışmışsa 40–45 saat arasındaki 5 saat yüzde 25 zamlı, 45 saati aşan 3 saat ise yüzde 50 zamlı hesaplanmalıdır.
1’e 1,5 Fazla Mesai Hesaplama Ne Demektir?
“1’e 1,5 mesai” ifadesi, haftalık 45 saati aşan her bir saatlik çalışma karşılığında normal saatlik ücretin yüzde 50 fazlasının ödenmesi anlamına gelir. Normal saat ücreti 200 TL olan bir işçi, bu kapsamdaki her fazla çalışma saati için brüt 300 TL’ye hak kazanır.
İşçi isterse zamlı ücret yerine serbest zaman kullanabilir. Kanundaki sisteme göre her bir saat fazla çalışma karşılığında bir saat otuz dakika; her bir saat fazla sürelerle çalışma karşılığında ise bir saat on beş dakika serbest zaman kullandırılır. Serbest zamanın kanuni koşulları ve işçinin yazılı tercihi ayrıca değerlendirilmelidir.
Hafta Tatili ve Pazar Mesaisi Hesaplama
Pazar günü yapılan her çalışma kendiliğinden fazla mesai değildir. İşçinin hafta tatilinin hangi gün olduğu ve haftalık toplam çalışma süresi birlikte incelenmelidir. Pazar günü normal çalışma günü olarak belirlenmiş, başka bir gün kesintisiz hafta tatili kullandırılmış ve haftalık 45 saat aşılmamışsa yalnızca günün pazar olması fazla çalışma sonucunu doğurmaz.
İşçi kanuni hafta tatilinde çalıştırılmışsa hafta tatili ücreti ile haftalık 45 saati aşan çalışma yönünden farklı alacak kalemleri gündeme gelebilir. Bu nedenle hafta tatili çalışması, standart 1,5 katsayılı hesaplama motoruna doğrudan eklenmemelidir.
Resmî Tatil Mesai Ücreti Hesaplama
Ulusal bayram ve genel tatil günlerinde çalışmayan işçi o günün ücretini tam olarak alır. Tatil yapılmayarak çalışılması hâlinde ise ayrıca bir günlük ücret ödenir. Bu alacak İş Kanunu’nun 47. maddesindeki özel düzenlemeye dayanır ve saatlik fazla mesai hesabından farklıdır. Tatil günündeki çalışma aynı zamanda haftalık 45 saati aşmışsa fazla çalışma yönünden somut bordro ve haftalık süre ayrıca incelenmelidir.
Fazla Mesai Çizelgesi ve İspat Belgeleri
Fazla çalışma yaptığını iddia eden işçi, kural olarak bu çalışmayı ispatlamalıdır. İşyerine giriş-çıkış kayıtları, elektronik kart dökümleri, vardiya listeleri, puantajlar, e-posta ve mesajlar, görev kayıtları, bordrolar ve aynı dönemde çalışma koşullarını bilen tanıkların anlatımları delil olarak değerlendirilebilir.
Fazla mesai alacağı yazılı işyeri kayıtları yerine yalnızca tanık anlatımı ve takdiri delillerle belirleniyorsa mahkeme, çalışma süresinin uzunluğu ve hayatın olağan akışı gibi unsurları değerlendirerek takdiri indirim uygulayabilir. Kesintisiz belgeye dayanan hesaplarda aynı yaklaşımın otomatik uygulanması doğru değildir.
En Fazla Kaç Saat Fazla Mesai Yapılabilir?
4857 sayılı İş Kanunu’nun 41. maddesine göre fazla çalışma süresinin toplamı bir yılda 270 saatten fazla olamaz. Bu sınırın aşılması, işçinin gerçekleştirdiği çalışmanın ücretinin ödenmeyeceği anlamına gelmez. Fiilen yapılan ve ispatlanan çalışma karşılığının ödenmesi gerekir; ayrıca çalışma süresi kurallarına aykırılığın işveren yönünden başka sonuçları doğabilir.
Günlük çalışma süresi genel olarak 11 saati aşamaz. Gece çalışması, sağlık kuralları bakımından özel işler, yer altı maden işleri ve bazı personel grupları için ayrıca sınırlamalar bulunduğundan yalnızca haftalık toplam üzerinden değerlendirme yapılmamalıdır.
Fazla Mesai Alacağında Zamanaşımı ve Arabuluculuk
Fazla mesai ücreti bir işçilik alacağıdır ve her ücret döneminde doğar. Güncel düzenlemeler bakımından beş yıllık zamanaşımı süresi dikkate alınır. Ancak alacağın doğduğu tarih, geçiş hükümleri, arabuluculuk sürecinin zamanaşımına etkisi ve dava tarihi somut olayda ayrıca incelenmelidir.
İşçi alacağına ilişkin dava açılmadan önce zorunlu arabuluculuğa başvurulması gerekir. Anlaşma sağlanamazsa görevli iş mahkemesinde dava açılabilir. İşverenin yazılı olarak temerrüde düşürülmesi düşünülüyorsa ihtarname örneği rehberimiz de incelenebilir.
Fazla Mesai Hesaplama Hakkında Sıkça Sorulan Sorular
Fazla mesai hesaplama formülü nedir?
Haftalık 45 saati aşan çalışma için formül, “aylık brüt ücret ÷ 225 × 1,5 × fazla çalışma saati” şeklindedir. Sözleşme süresi ile 45 saat arasındaki fazla sürelerle çalışmada 1,25 katsayısı kullanılır.
Fazla mesai ücreti net maaştan hesaplanabilir mi?
Esas hesap brüt ücret üzerinden yapılmalıdır. Net tutar, brüt alacaktan çalışanın bordro koşullarına göre uygulanacak yasal kesintiler çıkarıldıktan sonra belirlenir.
Cumartesi çalışması doğrudan fazla mesai midir?
Hayır. Cumartesi gününün çalışılan gün olup olmadığına, haftalık toplam çalışma süresine ve sözleşme hükümlerine bakılır. Haftalık 45 saat aşılmışsa aşan bölüm fazla çalışmadır.
Ara dinlenmeleri fazla mesaiye dahil edilir mi?
Kural olarak ara dinlenmeleri çalışma süresinden sayılmaz. Ancak işçi ara dinlenmesini fiilen kullanamamış ve bu sürede çalışmaya devam etmişse somut delillerle farklı bir değerlendirme yapılabilir.
Fazla mesai yerine izin verilebilir mi?
İşçinin tercihiyle her bir saat fazla çalışma için bir saat otuz dakika, fazla sürelerle çalışma için bir saat on beş dakika serbest zaman kullanılabilir. Bunun kanuni süre içinde ve ücret kesintisi yapılmadan kullandırılması gerekir.
Yıllık 270 saat aşılırsa ücret ödenmez mi?
Ödenir. Yıllık sınırın aşılması çalışmayı hukuka uygun hâle getirmez; ancak fiilen gerçekleştirilen ve ispatlanan fazla çalışmanın ücret karşılığını ortadan kaldırmaz.
SIRADAKİ MAKALELER :