


İhbar Tazminatı Hesaplama 2026 (Net–Brüt)
İhbar tazminatı hesaplama, belirsiz süreli iş sözleşmesi bildirim süresine uyulmadan sona erdirildiğinde, karşı tarafa ödenmesi gereken tutarın belirlenmesidir. Hesaplamada işçinin yalnızca çıplak maaşı değil; düzenli yol, yemek ve prim gibi para ile ölçülebilen menfaatleri de eklenerek bulunan son giydirilmiş brüt ücret esas alınır. Çalışma süresine göre 14, 28, 42 veya 56 günlük ücret hesaplanır; gelir vergisi ve damga vergisi düşüldükten sonra yaklaşık net tutara ulaşılır.
Kısa cevap: İhbar tazminatı, giydirilmiş brüt ücretin 30’a bölünmesiyle bulunan günlük ücretin yasal ihbar günüyle çarpılması sonucu hesaplanır. İhbar tazminatında kıdem tazminatı tavanı uygulanmaz. Brüt tutardan SGK primi kesilmez; gelir vergisi ile damga vergisi kesilir.
2026 güncel hesaplama aracı
İhbar Tazminatı Hesaplama (Net–Brüt)
İşe giriş ve çıkış tarihini, brüt maaşı ve düzenli yan hakları girin. Araç, yasal ihbar süresini ve yaklaşık net ödemeyi otomatik hesaplar.
Yaklaşık hesaplama sonucu
Not: İhbar tazminatında kıdem tazminatı tavanı uygulanmaz. Sonuç bilgilendirme amaçlıdır; bordro, kümülatif vergi matrahı, istisnalar ve somut fesih şekli nihai tutarı değiştirebilir.
Yukarıdaki araç, girilen bilgiler üzerinden yaklaşık sonuç verir. Fesih şekli, iş sözleşmesinin türü, deneme kaydı, düzenli yan hakların niteliği ve kümülatif gelir vergisi matrahı gerçek ödemeyi değiştirebilir. Bu nedenle hesaplama sonucu tek başına ihbar tazminatına hak kazanıldığını göstermez. Detaylı bilgi için Reform Hukuk Bürosu ile iletişime geçiniz.
İhbar Tazminatı Nedir?
İhbar tazminatı, 4857 sayılı İş Kanunu’nun 17. maddesinde öngörülen bildirim sürelerine uymadan belirsiz süreli iş sözleşmesini fesheden tarafın, diğer tarafa ödemesi gereken götürü nitelikte bir tazminattır. İşveren, haklı neden bulunmaksızın işçiyi derhal işten çıkarırsa işçi lehine; işçi haklı nedeni olmadan ve bildirim süresine uymadan işi bırakırsa işveren lehine ihbar tazminatı doğabilir.
İhbar tazminatının amacı, iş sözleşmesinin beklenmedik biçimde sona ermesinin yaratacağı ekonomik ve organizasyonel zararı azaltmaktır. İşçiye yeni iş araması, işverene ise yeni çalışan bulması için belirli bir geçiş süresi tanınır. Bu nedenle ihbar tazminatı bir çalışma yılı karşılığı ödenen kıdem tazminatından farklıdır.
İhbar tazminatı esas olarak belirsiz süreli iş sözleşmelerinde gündeme gelir. Belirli süreli sözleşme, kararlaştırılan sürenin bitmesiyle kendiliğinden sona erdiğinde kural olarak bildirim öneli ve ihbar tazminatı uygulanmaz.
İhbar Tazminatı Hesaplama Nasıl Yapılır?
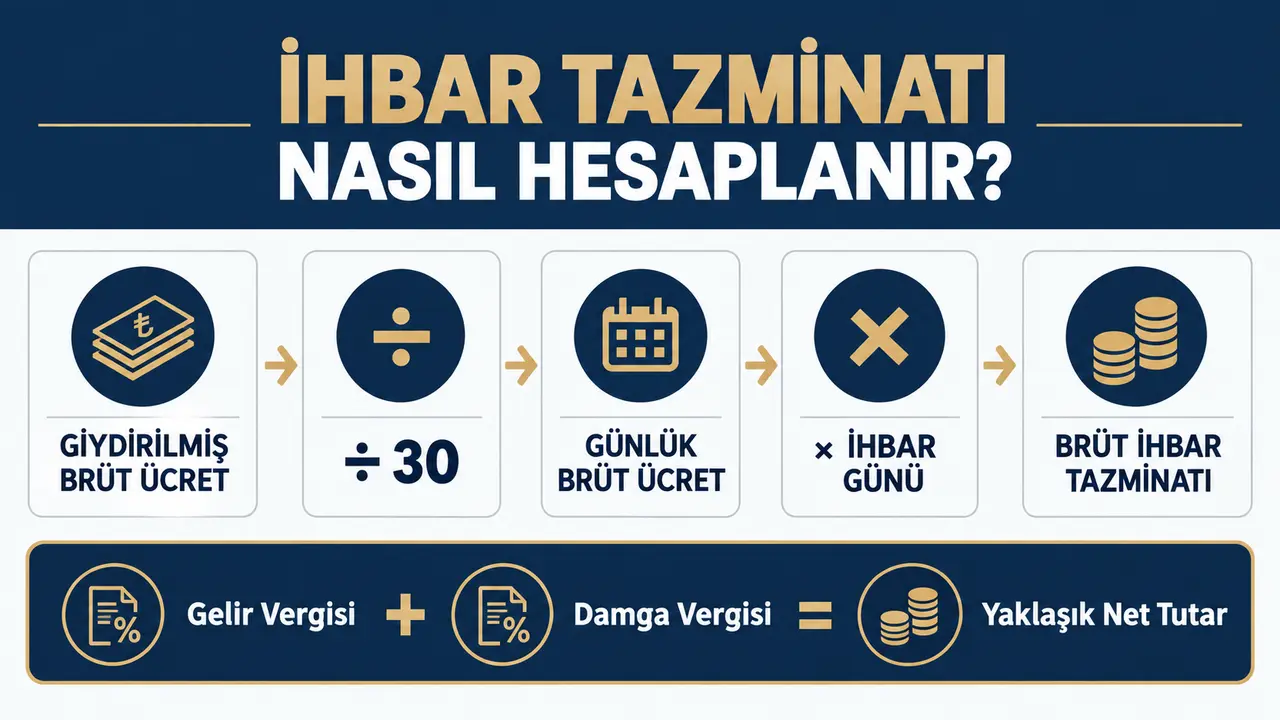
İhbar tazminatı hesaplama için önce işçinin aynı işveren nezdindeki kesintisiz çalışma süresi belirlenir. Ardından bu süreye karşılık gelen 14, 28, 42 veya 56 günlük bildirim öneli tespit edilir. Son giydirilmiş aylık brüt ücret 30’a bölünür ve günlük brüt ücret bulunur. Günlük ücretin ihbar günüyle çarpılması brüt ihbar tazminatını verir.
Temel formül
Brüt ihbar tazminatı = (Giydirilmiş aylık brüt ücret ÷ 30) × ihbar süresi
Giydirilmiş ücret belirlenirken süreklilik gösteren yol ve yemek yardımı, düzenli prim, yakacak yardımı ve benzeri menfaatlerin brüt karşılığı dikkate alınabilir. Arızi nitelikteki ödemeler, gerçek gider karşılıkları ve süreklilik göstermeyen kazançlar ise her durumda hesaba katılmaz. Yan hakkın niteliği somut olay özelinde değerlendirilmelidir.
İhbar tazminatında kıdem tazminatı tavanı bulunmaz. Bu nedenle işçinin gerçek giydirilmiş brüt ücreti hesaplamaya esas alınır. Kıdem tazminatınızı ayrı olarak hesaplamak için kıdem tazminatı hesaplama aracımızı kullanabilirsiniz.
İhbar Tazminatı Süreleri
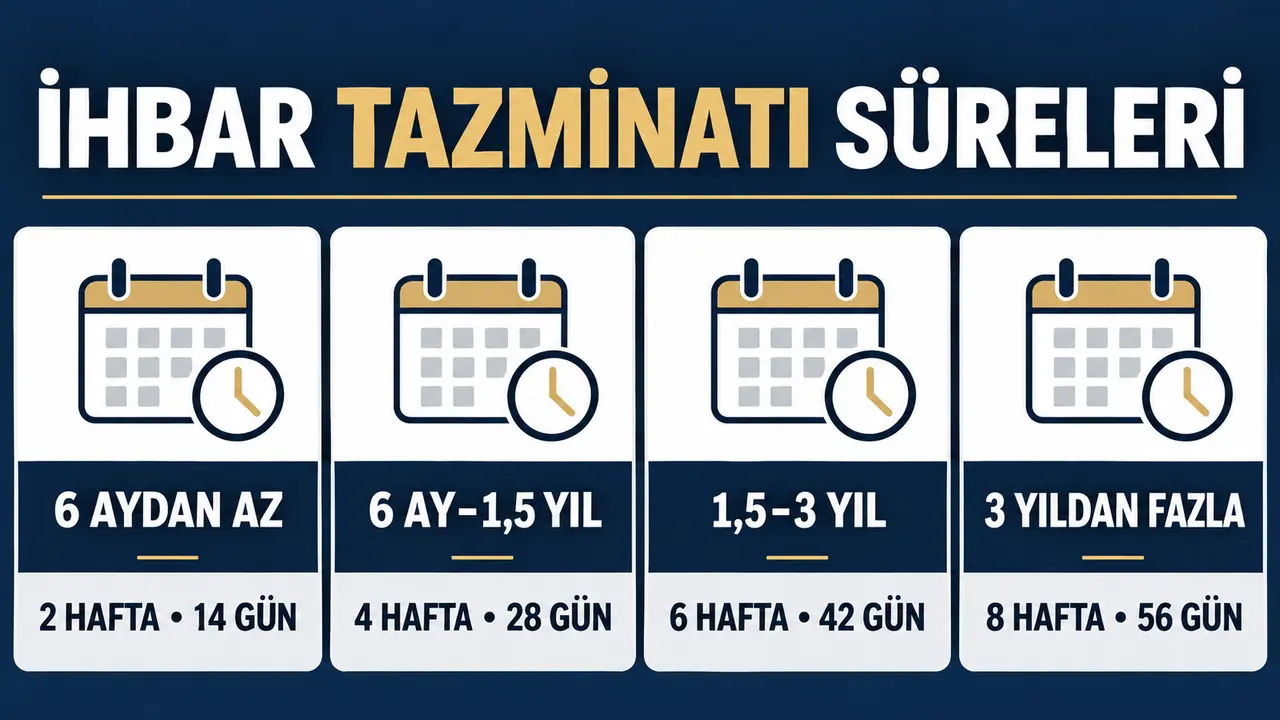
Kanuni bildirim süresi, işçinin aynı işverene bağlı çalışma süresine göre değişir. Süreler hem işçi hem de işveren yönünden asgari niteliktedir. İş sözleşmesi veya toplu iş sözleşmesiyle artırılabilir; ancak işçi aleyhine azaltılamaz.
| Çalışma süresi | İhbar süresi | Hesaba esas gün |
|---|---|---|
| 6 aydan az | 2 hafta | 14 gün |
| 6 ay–1,5 yıl | 4 hafta | 28 gün |
| 1,5–3 yıl | 6 hafta | 42 gün |
| 3 yıl ve üzeri | 8 hafta | 56 gün |
Örneğin bir yıl çalışan işçinin ihbar süresi dört haftadır. Beş yıllık veya on yıllık kıdemi bulunan işçinin ihbar süresi ise sekiz haftadır. Üç yıldan sonraki çalışmalar için süre artmaya devam etmez; kanuni süre 56 gün olarak uygulanır.
İhbar Tazminatı Brüt mü Net mi Hesaplanır?
İhbar tazminatı giydirilmiş brüt ücret üzerinden hesaplanır. Kullanıcıların “ihbar tazminatı brüt mü net mi?” sorusuyla aradığı ayrım budur. Önce brüt hak ediş bulunur, daha sonra uygulanması gereken gelir vergisi ve damga vergisi düşülerek işçiye ödenecek yaklaşık net tutar belirlenir.
İşçinin eline geçen net maaşı doğrudan 14, 28, 42 veya 56 günle çarpmak doğru sonuç vermez. Net ücret; vergi dilimi, istisnalar ve bordro kalemlerine göre değiştiğinden, önce bordrodaki brüt ücret ve düzenli yan haklar belirlenmelidir.
Netten Brüte İhbar Tazminatı Hesaplama
Netten brüte ihbar tazminatı hesaplama yapılırken yalnızca tek bir sabit katsayı kullanılması hatalı olabilir. İşçinin kümülatif gelir vergisi matrahı, ilgili aydaki vergi oranı ve ücret istisnaları bilinmeden net maaştan kesin brüt ücrete ulaşılamaz. Bu nedenle yukarıdaki araç brüt maaş girişi ister ve gelir vergisi oranını kullanıcının seçmesine imkân verir.
İhbar Tazminatı Alma Şartları
İhbar tazminatına hak kazanılması veya ödeme yükümlülüğünün doğması için genel olarak şu koşullar birlikte değerlendirilir:
- Taraflar arasında belirsiz süreli bir iş sözleşmesi bulunmalıdır.
- Sözleşme bildirim süresine uyulmadan sona erdirilmiş olmalıdır.
- Derhal feshi haklı kılan bir neden bulunmamalıdır.
- Deneme süresi devam ediyor olmamalıdır.
- Bildirim süresine ait ücret daha önce peşin olarak ödenmemiş olmalıdır.
İşçinin askerlik, emeklilik veya evlilik nedeniyle sözleşmeyi sona erdirmesi bazı şartlarla kıdem tazminatı hakkı doğurabilir; ancak bu fesihler işçiye kendiliğinden ihbar tazminatı hakkı kazandırmaz. İşçi sözleşmeyi kendisi feshettiği için kural olarak işverenden ihbar tazminatı isteyemez.
İhbar Tazminatından Yapılan Kesintiler
İhbar tazminatı ücret niteliğinde bir ödeme olmakla birlikte sosyal güvenlik primi bakımından prime esas kazanca dahil edilmez. Buna karşılık gelir vergisi ve damga vergisi yönünden kesinti yapılır. Gelir vergisi oranı, işçinin yıl içindeki kümülatif vergi matrahına göre değişebileceğinden her çalışan için net sonuç aynı değildir.
- SGK primi: Kesilmez.
- İşsizlik sigortası primi: Kesilmez.
- Gelir vergisi: Çalışanın vergi dilimine göre uygulanır.
- Damga vergisi: Brüt tutar üzerinden binde 7,59 oranında hesaplanır.
Yıllık izin, fazla çalışma ve diğer işçilik alacakları farklı hesaplama esaslarına tabidir. İlgili tutarlar için fazla mesai hesaplama, işsizlik maaşı hesaplama ve yıllık izin ücreti hesaplama sayfalarımızdan yararlanabilirsiniz.
İhbar Tazminatı Hesaplama Örneği
İki yıldır çalışan bir işçinin aylık brüt maaşının 60.000 TL, düzenli yol ve yemek yardımının ise aylık 6.000 TL olduğunu varsayalım. İşçinin giydirilmiş aylık brüt ücreti 66.000 TL’dir. İki yıllık çalışma için kanuni ihbar süresi 42 gündür.
- Günlük giydirilmiş brüt ücret: 66.000 ÷ 30 = 2.200 TL
- Brüt ihbar tazminatı: 2.200 × 42 = 92.400 TL
- %20 gelir vergisi varsayımı: 18.480 TL
- Damga vergisi: yaklaşık 701,32 TL
- Yaklaşık net ihbar tazminatı: 73.218,68 TL
Bu örnek, yalnızca hesaplama yöntemini göstermektedir. Gelir vergisi dilimi ve bordro istisnaları değiştiğinde net ödeme de değişecektir.
İhbar Tazminatı Ödenmezse Ne Yapılır?
İşverenin hak kazanılan ihbar tazminatını ödememesi halinde işçi önce zorunlu arabuluculuğa başvurmalıdır. Arabuluculuk görüşmelerinde anlaşma sağlanamazsa görevli iş mahkemesinde alacak davası açılabilir. Talep hazırlanırken ücret bordroları, banka kayıtları, iş sözleşmesi, fesih bildirimi, SGK hizmet dökümü ve yan hakları gösteren belgeler önem taşır.
Fesih iradesinin yazılı ve ispatlanabilir biçimde açıklanması için bazı durumlarda iş sözleşmesinin feshi ihtarname örneği kullanılabilir. İşçinin haklı neden olmadan yaptığı istifa ise işveren lehine ihbar tazminatı talebine yol açabilir. Uyuşmazlık halinde arabuluculuk süreci tamamlanmadan iş mahkemesinde dava açılamaz.
İhbar Tazminatında Zamanaşımı
İhbar tazminatı alacağı bakımından zamanaşımı süresi, iş sözleşmesinin sona erdiği tarihten itibaren beş yıldır. Arabuluculuk sürecinde zamanaşımı durur. Süre hesabı somut fesih tarihi, başvurular ve varsa kesilme ya da durma nedenleri dikkate alınarak yapılmalıdır.
Sıkça Sorulan Sorular
İhbar tazminatı ne kadar?
Tutar, giydirilmiş günlük brüt ücret ile 14, 28, 42 veya 56 günlük ihbar süresinin çarpılmasıyla belirlenir. Bu nedenle tek bir sabit ihbar tazminatı tutarı yoktur.
Bir yıllık ihbar parası ne kadardır?
Bir yıl çalışan işçinin ihbar süresi 28 gündür. Son giydirilmiş aylık brüt ücret 30’a bölünüp 28 ile çarpılarak brüt ihbar tazminatı bulunur.
İhbar tazminatı için en az bir yıl çalışmak gerekir mi?
Hayır. Kıdem tazminatından farklı olarak ihbar tazminatında bir yıllık asgari çalışma şartı yoktur. Deneme süresi dışında altı aydan az çalışan işçi için 14 günlük bildirim süresi uygulanır.
İhbar tazminatı tavanı var mı?
Hayır. Kıdem tazminatına uygulanan dönemsel tavan, ihbar tazminatına uygulanmaz. Hesaplamada gerçek giydirilmiş brüt ücret esas alınır.
İstifa eden işçi ihbar tazminatı alabilir mi?
İş sözleşmesini sona erdiren taraf kural olarak ihbar tazminatı talep edemez. Haklı nedeni olmadan ve bildirim süresine uymadan istifa eden işçi, işverene ihbar tazminatı ödemekle yükümlü olabilir.
İhbar süresinde iş arama izni verilir mi?
Evet. İşveren, bildirim süresi içinde işçiye ücret kesintisi yapmadan günde en az iki saat yeni iş arama izni vermelidir. İşçi isterse izin saatlerini birleştirerek toplu kullanabilir.
İhbar tazminatı ile kıdem tazminatı birlikte alınabilir mi?
Her iki tazminatın şartları ayrı ayrı gerçekleşmişse birlikte talep edilebilir. Ayrıntılı değerlendirme için işçi alacakları ve tazminat türleri yazımızı inceleyebilirsiniz.
İlgili Hukuki Belgeler
İş ve özel hukuk ilişkilerinde yazılı belgelerin açık, eksiksiz ve ispat gücü yüksek şekilde hazırlanması önemlidir. Uygulamada sık kullanılan belgeler hakkında hazırladığımız kira sözleşmesi örneği ve boş senet örneği makalelerini de inceleyebilirsiniz.
Sıradaki Makaleler
Bu hesaplama ve açıklamalar genel bilgilendirme amaçlıdır. Hak kazanma durumu ile kesin alacak miktarı; iş sözleşmesi, bordrolar, fesih şekli ve diğer belgeler birlikte incelenerek belirlenmelidir.