


Kıdem Tazminatı Hesaplama 2026 (Net–Brüt)
Kıdem tazminatı hesaplama, işçinin toplam hizmet süresi ile iş sözleşmesinin sona erdiği tarihteki giydirilmiş brüt ücretinin esas alınmasıyla yapılır. Net kıdem tazminatının bulunabilmesi için önce brüt tutar hesaplanır; ardından yalnızca damga vergisi kesilir. Aşağıdaki 2026 kıdem tazminatı hesaplama aracı, işe giriş ve çıkış tarihini, düzenli yan hakları ve çıkış tarihinde geçerli kıdem tazminatı tavanını dikkate alarak yaklaşık sonucu gösterir.
Kıdem Tazminatı Hesaplama (Net–Brüt)
İşe giriş ve çıkış tarihiniz ile giydirilmiş brüt ücretinizi girerek yaklaşık kıdem tazminatınızı hesaplayın.
Hesaplama Sonucu
| Giydirilmiş brüt ücret | |
|---|---|
| Kıdeme esas aylık ücret | |
| Brüt kıdem tazminatı | |
| Kıdem damga vergisi |
Önemli: Hesaplama bilgilendirme amaçlıdır. Kıdem tazminatına hak kazanılıp kazanılmadığı fesih nedenine göre belirlenir. Bordro, yan haklar, çalışma dönemleri ve somut olay sonucu değiştirebilir.
Kısa cevap: Kıdem tazminatı, her tam çalışma yılı için 30 günlük giydirilmiş brüt ücret üzerinden hesaplanır. Bir yıldan artan ay ve günler de oransal olarak hesaba katılır. Giydirilmiş brüt ücret, işten çıkış tarihinde geçerli kıdem tazminatı tavanını aşarsa hesaplamada tavan tutarı kullanılır.
Kıdem Tazminatı Hesaplama Nasıl Yapılır?
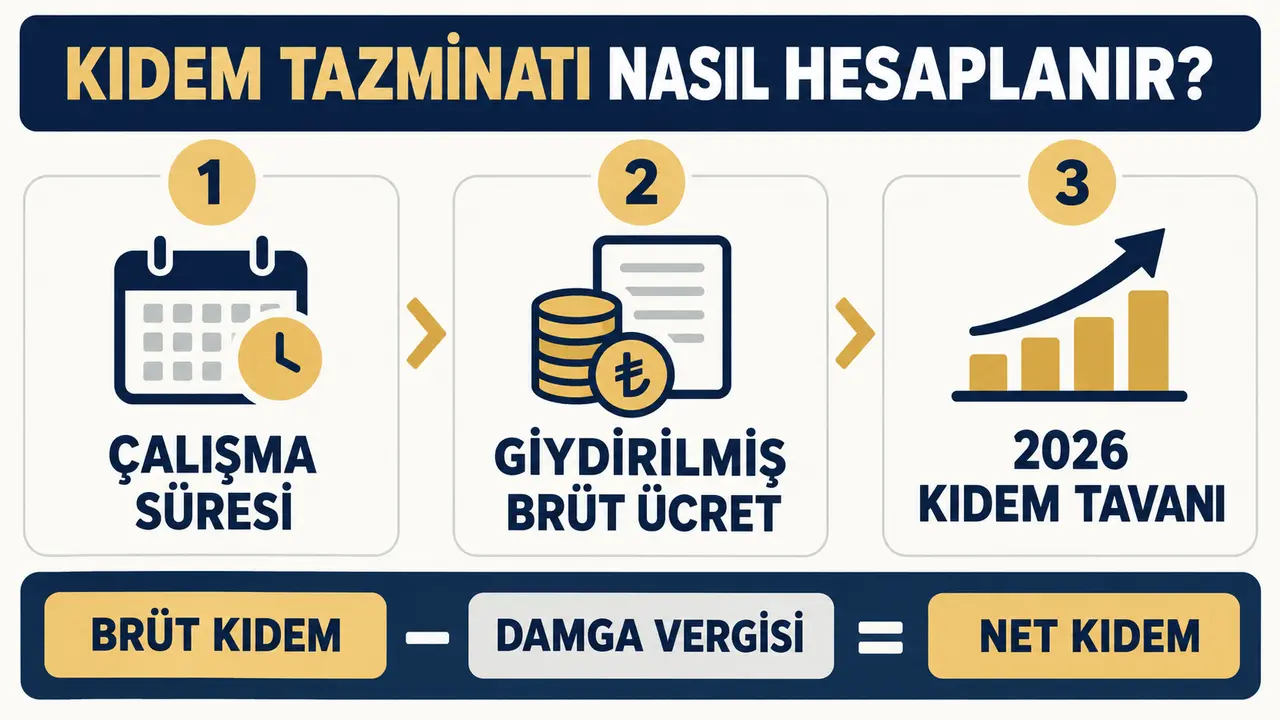
Kıdem tazminatı hesabında temel olarak işçinin aynı işverene bağlı toplam çalışma süresi ve son giydirilmiş brüt ücreti dikkate alınır. Çalışılan her tam yıl için 30 günlük ücret tutarında tazminat hesaplanır. Tam yıldan arta kalan süreler kaybolmaz; ay ve günler hizmet süresiyle orantılı olarak toplama eklenir.
Temel hesaplama formülü şöyledir:
Brüt kıdem tazminatı = Kıdeme esas aylık brüt ücret × Toplam hizmet günü ÷ 365
Net kıdem tazminatı = Brüt kıdem tazminatı − Damga vergisi
Hesaplamada kullanılan “kıdeme esas ücret”, yalnızca çıplak maaştan ibaret değildir. İşçiye düzenli şekilde sağlanan ve parayla ölçülebilen menfaatler de eklenerek giydirilmiş brüt ücret bulunur. Ancak bu ücret, çıkış tarihinde geçerli kıdem tazminatı tavanından yüksekse yıllık hesaplama tavan üzerinden yapılır.
Kıdem Tazminatı Brütten mi Hesaplanır?
Evet. Kıdem tazminatı doğrudan net maaş üzerinden değil, işçinin son giydirilmiş brüt ücreti üzerinden hesaplanır. Bu nedenle yalnızca banka hesabına yatan net maaşın bilinmesi, kesin kıdem tazminatı hesabı için yeterli değildir. Net ücretin içinde veya dışında kalan vergi, sigorta, prim, yemek ve yol yardımı gibi bordro kalemlerinin ayrıca incelenmesi gerekir.
Net Maaştan Tazminat Hesaplama Nasıl Yapılır?
Net maaşını bilen ancak brüt ücretini bilmeyen çalışan öncelikle güncel ücret bordrosundaki “brüt ücret” veya “SGK matrahı” alanını kontrol etmelidir. Düzenli yan haklar da ayrıca eklenmelidir. Bordro bulunmadan yapılan netten brüte dönüşümler yaklaşık sonuç verir; bu nedenle yukarıdaki araçta hukuken daha güvenilir olan brüt ücret esas alınmıştır.
Aylık brüt maaş hesaplama sonucu tek başına yeterli değildir. Kıdem hesabında düzenli yol, yemek, prim ve ikramiye gibi para veya parayla ölçülebilen yan hakların da aylık brüt ücrete eklenmesi gerekir.
Brüt kıdem tazminatı ile net kıdem tazminatı arasındaki fark
Brüt kıdem tazminatı, hizmet süresi ve kıdeme esas ücret kullanılarak bulunan kesinti öncesi tutardır. Kanuni sınırlar içinde kalan kıdem tazminatından gelir vergisi ve sigorta primi kesilmez. Brüt tutardan damga vergisi çıkarıldıktan sonra yaklaşık net kıdem tazminatına ulaşılır.
2026 Kıdem Tazminatı Tavanı Ne Kadar?
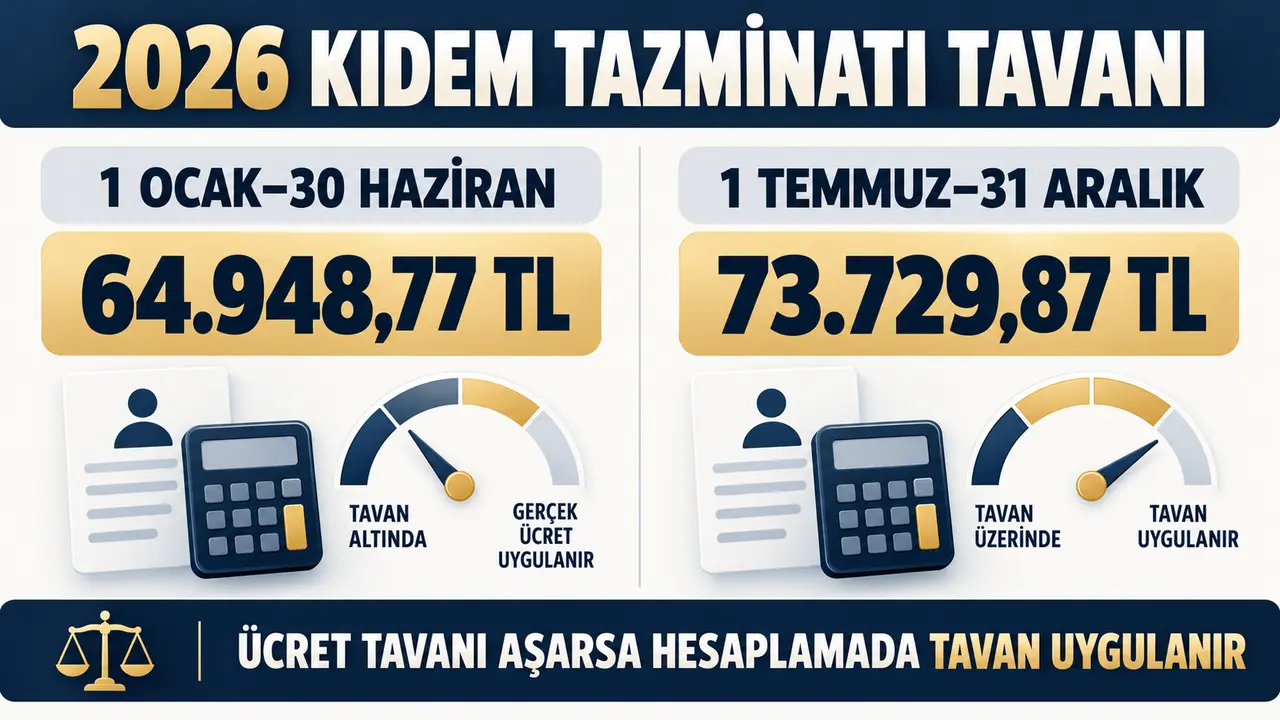
Kıdem tazminatı tavanı, bir yıllık çalışma karşılığında hesaba alınabilecek en yüksek brüt tutarı ifade eder. İşçinin giydirilmiş brüt ücreti tavandan düşükse gerçek ücret; tavandan yüksekse ilgili dönemin tavanı esas alınır. Tavan her yıl ocak ve temmuz dönemlerinde güncellenmektedir.
2026 Temmuz Kıdem Tazminatı Tavanı
1 Temmuz 2026 tarihinden itibaren geçerli yıllık kıdem tazminatı tavanı 73.729,87 TL olarak uygulanmaktadır. İş sözleşmesi 1 Temmuz–31 Aralık 2026 döneminde sona eren işçiler bakımından, bir hizmet yılı için hesaba alınabilecek kıdeme esas ücret bu tutarı aşamaz.
| Dönem | Yıllık kıdem tazminatı tavanı |
|---|---|
| 1 Ocak–30 Haziran 2026 | 64.948,77 TL |
| 1 Temmuz–31 Aralık 2026 | 73.729,87 TL |
Örneğin işçinin Eylül 2026 tarihindeki giydirilmiş brüt ücreti 90.000 TL ise bir yıllık hesaplamada 90.000 TL değil, 73.729,87 TL esas alınır. Ücret 60.000 TL ise tavanın altında kaldığından hesap 60.000 TL üzerinden yapılır. Güncel ve geçmiş dönem tavanları Çalışma ve Sosyal Güvenlik Bakanlığının kıdem tazminatı tavanı sayfasından kontrol edilebilir.
Giydirilmiş Brüt Ücrete Neler Dahildir?
Kıdem tazminatı hesabında, işçinin son brüt maaşına düzenli ve süreklilik gösteren para veya parayla ölçülebilen menfaatler eklenir. Ödemenin adı tek başına belirleyici değildir; düzenli yapılması ve işçiye iş ilişkisi nedeniyle sağlanması önemlidir.
Genellikle hesaba dahil edilenler
- Aylık brüt ücret
- Düzenli yemek ve yol yardımı
- Düzenli ikramiye ve primler
- Yakacak ve konut yardımı
- Düzenli şekilde sağlanan diğer yan haklar
Genellikle hesaba dahil edilmeyenler
- Fazla çalışma ücreti
- Yıllık izin ücreti
- Arızi ve tek seferlik ödemeler
- Masraf karşılığı ödemeler
- Süreklilik göstermeyen başarı primleri
Yıllık ödenen düzenli ikramiyeler aylık karşılığa çevrilerek ücrete eklenebilir. Örneğin yılda toplam 24.000 TL düzenli ikramiye alan işçi bakımından aylık 2.000 TL giydirilmiş brüt ücrete dahil edilir. Hangi ödemenin hesaba katılacağı, bordro ve işyeri uygulamasına göre ayrıca değerlendirilmelidir.
Kıdem Tazminatı Hesaplama Örnekleri
Örnek 1: Ücreti tavanın altında olan işçi
İşçinin toplam hizmet süresinin 5 yıl, giydirilmiş brüt ücretinin 50.000 TL ve çıkış tarihinin Eylül 2026 olduğu varsayılsın. Ücret dönem tavanından düşük olduğu için gerçek ücret esas alınır:
- Brüt kıdem tazminatı: 50.000 TL × 5 = 250.000 TL
- Damga vergisi: 250.000 TL × 0,00759 = 1.897,50 TL
- Yaklaşık net kıdem tazminatı: 248.102,50 TL
Örnek 2: Ücreti 2026 tavanını aşan işçi
İşçinin 5 yıl çalıştığı, giydirilmiş brüt ücretinin 90.000 TL ve çıkış tarihinin Eylül 2026 olduğu varsayılsın. Brüt ücret 73.729,87 TL olan dönem tavanını aştığından hesap tavan üzerinden yapılır:
- Brüt kıdem tazminatı: 73.729,87 TL × 5 = 368.649,35 TL
- Damga vergisi: 368.649,35 TL × 0,00759 ≈ 2.798,05 TL
- Yaklaşık net kıdem tazminatı: 365.851,30 TL
Örnek 3: Tam yıldan artan ay ve günler
Çalışma süresi 3 yıl 6 ay olan ve kıdeme esas brüt ücreti 40.000 TL bulunan işçinin artan altı aylık süresi de hesaplamaya eklenir. Yaklaşık brüt tutar 40.000 × 3,5 = 140.000 TL olur. Kesin hesapta işe giriş ve çıkış tarihleri arasındaki toplam gün sayısı dikkate alınır.
Kıdem Tazminatı Alma Şartları Nelerdir?
Kıdem tazminatı hesaplama aracının bir tutar göstermesi, işçinin bu ödemeye mutlaka hak kazandığı anlamına gelmez. Öncelikle aynı işverene bağlı çalışma süresinin en az bir yıl olması ve iş sözleşmesinin kıdem tazminatına hak kazandıran bir nedenle sona ermesi gerekir.
Başlıca hak kazanma hâlleri şunlardır:
- İşverenin iş sözleşmesini işçinin ahlak ve iyi niyet kurallarına aykırı davranışı dışındaki bir nedenle feshetmesi,
- İşçinin ücretin ödenmemesi, sağlık veya benzeri kanuni haklı nedenlerle sözleşmeyi feshetmesi,
- Muvazzaf askerlik nedeniyle işten ayrılma,
- Emeklilik veya yaş dışındaki emeklilik koşullarının tamamlanması nedeniyle ayrılma,
- Kadın işçinin evlilik tarihinden itibaren bir yıl içinde evlilik nedeniyle sözleşmesini sona erdirmesi,
- İşçinin ölümü.
İşçinin hiçbir haklı neden göstermeden istifa etmesi kural olarak kıdem tazminatı hakkı doğurmaz. Fesih nedeninin doğru şekilde açıklanması ve belgelenmesi önemlidir. Haklı nedenle ayrılmayı düşünen çalışanlar, işlem yapmadan önce istifa dilekçesi ve haklı fesih açıklamalarımızı inceleyebilir.
İstifa Eden İşçi Kıdem Tazminatı Alabilir mi?
Normal istifa hâlinde kıdem tazminatı ödenmez. Bununla birlikte işçinin 4857 sayılı İş Kanunu kapsamında haklı fesih nedeninin bulunması, askerlik, emeklilik koşullarının tamamlanması veya kadın işçinin evlilik nedeniyle süresinde ayrılması gibi kanuni istisnalarda kıdem tazminatı talep edilebilir.
İşverenin ücretleri ödememesi, çalışma koşullarını hukuka aykırı biçimde değiştirmesi veya işçinin sağlığını tehlikeye düşüren koşulların oluşması somut olayın özelliklerine göre haklı fesih nedeni oluşturabilir. Ancak fesih bildiriminin içeriği ve deliller önem taşıdığından, yalnızca “istifa ediyorum” şeklindeki genel bir dilekçe ileride hak kaybına yol açabilir.
İşten Çıkarılan İşçinin Kıdem Tazminatı
İşveren tarafından işten çıkarılan her işçi otomatik olarak kıdem tazminatına hak kazanmaz. İşverenin fesih gerekçesi incelenmelidir. İşveren, işçinin ahlak ve iyi niyet kurallarına aykırı davranışına dayalı haklı fesih iddiasında bulunuyorsa bu iddianın somut ve ispatlanabilir olması gerekir. Geçerli veya haksız nedenle yapılan fesihlerde, bir yıllık kıdem koşulunu sağlayan işçinin kıdem tazminatı gündeme gelebilir.
Fesih bildirimi alan çalışanlar, işten haksız çıkarılma hâlinde talep edilebilecek haklar başlıklı rehberimizi de inceleyebilir.
Kıdem Tazminatından Hangi Kesintiler Yapılır?
Kanuni sınırlar içindeki kıdem tazminatı gelir vergisinden ve sosyal güvenlik priminden istisnadır. Hesaplanan brüt kıdem tazminatından damga vergisi kesilir. Hazırladığımız araçta damga vergisi oranı binde 7,59 olarak uygulanmakta ve brüt tutardan düşülerek yaklaşık net ödeme gösterilmektedir.
Toplu iş sözleşmesi veya iş sözleşmesiyle kanuni tavanın üzerinde ödeme yapılması, yabancı para üzerinden ücret, farklı çalışma dönemleri veya ücretin tartışmalı olması hâlinde vergisel ve hukuki değerlendirme ayrıca yapılmalıdır.
Kıdem Tazminatı Ödenmezse Ne Yapılabilir?
Kıdem tazminatı ödenmeyen işçi, işverene yazılı başvuruda bulunabilir. Uyuşmazlık çözülemezse işçilik alacağı davasından önce zorunlu arabuluculuğa başvurulması gerekir. Arabuluculukta anlaşma sağlanamazsa iş mahkemesinde dava açılabilir.
Kıdem tazminatı alacağı bakımından zamanaşımı süresi kural olarak beş yıldır. Süre, alacağın muaccel olduğu iş sözleşmesinin sona erdiği tarihten itibaren değerlendirilir. Arabuluculuk ve dava sürecine ilişkin ayrıntılı bilgi için iş davası nasıl açılır? başlıklı makalemize bakabilirsiniz.
Ankara iş hukuku avukatı desteği
Kıdem tazminatı hesabında çalışma süresi, gerçek ücret, yan haklar ve fesih nedeni taraflar arasında uyuşmazlık konusu olabilir. Reform Hukuk Bürosu, Ankara Yenimahalle’deki ofisinden işçi ve işveren uyuşmazlıklarında hukuki danışmanlık ve dava takibi hizmeti sunmaktadır. Ayrıntılı bilgi için Ankara iş hukuku avukatı sayfamızı inceleyebilirsiniz.
Kıdem Tazminatı Hesaplama Hakkında Sıkça Sorulan Sorular
Kıdem tazminatı net maaştan mı brüt maaştan mı hesaplanır?
Kıdem tazminatı net maaştan değil, düzenli yan hakların eklendiği giydirilmiş brüt ücret üzerinden hesaplanır. Bu tutar kıdem tazminatı tavanını aşarsa hesaplamada tavan uygulanır.
Bir yıllık kıdem tazminatı ne kadardır?
Bir yıllık kıdem tazminatı, işçinin 30 günlük giydirilmiş brüt ücreti kadardır. Ancak bu tutar çıkış tarihinde geçerli yıllık tavanı aşamaz.
Altı ay çalışan işçi kıdem tazminatı alabilir mi?
Kural olarak kıdem tazminatı için aynı işverene bağlı en az bir yıllık çalışma gerekir. Altı aylık çalışma tek başına kıdem tazminatı hakkı doğurmaz.
Beş yıllık kıdem tazminatı nasıl hesaplanır?
Kıdeme esas aylık brüt ücret beş ile çarpılır. Ücret tavanı aşarsa her yıl için çıkış tarihinde geçerli tavan esas alınır; sonuçtan damga vergisi kesilerek yaklaşık net tutar bulunur.
Yol ve yemek ücreti kıdem tazminatına dahil edilir mi?
Düzenli olarak sağlanan yol ve yemek yardımları kural olarak giydirilmiş brüt ücrete dahil edilir. Arızi veya gerçek masraf karşılığı ödemeler somut özelliklerine göre farklı değerlendirilebilir.
Kıdem tazminatı hesaplama aracı kesin sonucu verir mi?
Araç, girilen bilgilere göre yaklaşık matematiksel sonucu verir. Kıdem hakkının doğup doğmadığı, gerçek ücret, çalışma süresi ve hangi yan hakların dahil edileceği hukuki ve belgesel inceleme gerektirir.
SIRADAKİ MAKALELER :
Son güncelleme: 27 Eylül 2026. Bu içerik genel bilgilendirme amacı taşır; hukuki danışmanlık yerine geçmez.